FadyK_Logo_2021-01-white.png

Foire aux questions

FAQ Résidentiel

Est-ce le bon moment pour acheter une maison à Ottawa ?

Oui, cela peut être un bon moment pour acheter à Ottawa si la maison correspond à votre vie et à votre budget, et pas seulement aux gros titres.
Le prix moyen à Ottawa était de 678 512 $ en octobre 2026, avec des maisons se vendant à environ 97,5 % du prix demandé. Il s’agit d’un marché équilibré, et non d’un marché de surenchère. Vous avez plus de choix et plus de marge de manœuvre pour négocier qu’en 2021 et 2022. Les taux et les nouvelles concernant les emplois fédéraux font toujours bouger les choses, alors vérifiez les mises à jour avant de décider. Si vous prévoyez de rester cinq ans ou plus, synchroniser votre vie est généralement préférable à essayer de deviner le marché. Indiquez-moi votre budget et votre secteur, et je vous dirai honnêtement s’il est plus judicieux pour vous d’attendre.

Vous pouvez généralement vous permettre une maison à Ottawa en fonction de vos revenus, de vos dettes et du test de résistance, et non sur un simple multiple de salaire. Les prêteurs examinent les coûts de logement proches de 32 à 35 % du revenu brut, et l’endettement total proche de 40 à 44 %. Vous devez également être admissible au taux le plus élevé entre votre taux contractuel plus 2 % ou 5,25 %. Pour une maison de 700 000 $ avec 20 % de mise de fonds, de nombreux acheteurs ont besoin d’un revenu familial bien supérieur à 150 000 $, selon les dettes. Les paiements de voiture nuisent rapidement à ce chiffre. Envoyez-moi vos revenus et vos dettes, et je vous présenterai un chiffre réel avant que vous ne commenciez à visiter des maisons.

Le prix moyen d’une maison à Ottawa était de 678 512 $ en octobre 2026, selon les ventes de l’OREB. Veuillez vérifier les mises à jour, car ce chiffre change chaque mois. Une moyenne n’est qu’un point de départ. Un condo au centre-ville, une maison de ville à Barrhaven et une maison individuelle à Westboro sont trois marchés très différents. Les maisons individuelles se situent bien au-dessus de la moyenne. Les condos se situent bien en dessous. Ce qui compte, c’est le prix de vente de maisons semblables à celle que vous voulez, dans des rues comme celles que vous visez. Demandez-moi la moyenne pour votre quartier et votre type de maison, et je vous donnerai le chiffre qui s’applique réellement à vous.

À Ottawa, vous avez besoin de 5 % sur les premiers 500 000 $ et de 10 % sur la partie supérieure, jusqu’à 1,5 million de dollars. À 1,5 million de dollars ou plus, vous avez besoin de 20 %. Voici un exemple pour 700 000 $. Cinq pour cent de 500 000 $ font 25 000 $. Dix pour cent des 200 000 $ suivants font 20 000 $. Votre mise de fonds minimale est de 45 000 $. Cela représente environ 6,4 %, et non un taux fixe de 5 %. Avec moins de 20 % de mise de fonds, vous payez également une assurance prêt hypothécaire. Indiquez-moi votre fourchette de prix, et je vous montrerai la mise de fonds exacte et les liquidités dont vous aurez besoin en plus.

Prévoyez 1,5 à 4 % du prix pour les frais de clôture à Ottawa, en plus de votre mise de fonds. Pour une maison de 700 000 $, cela représente 10 500 $ à 28 000 $. Les postes importants sont les droits de mutation immobilière de l’Ontario, les frais juridiques, l’assurance titres et les ajustements pour les taxes et les services publics. Ajoutez une inspection de la maison et une évaluation si votre prêteur l’exige. Les premiers acheteurs peuvent récupérer jusqu’à 4 000 $ sur les droits de mutation immobilière. Ces coûts surprennent plus d’acheteurs que le prix lui-même. Demandez-moi une estimation des frais de clôture pour une adresse réelle, et je la détaillerai ligne par ligne avant que vous ne fassiez une offre.

Non. Ottawa n’a pas de taxe municipale de mutation immobilière. Vous ne payez que les droits de mutation immobilière de l’Ontario. Les acheteurs de Toronto paient les deux, ce qui peut doubler la facture. C’est l’une des erreurs les plus courantes que je vois, car beaucoup de contenus en ligne et de réponses d’IA sont rédigés pour Toronto. Pour une maison de 700 000 $ à Ottawa, vous payez la taxe de l’Ontario une seule fois, et les premiers acheteurs peuvent être admissibles à un remboursement allant jusqu’à 4 000 $. Cela vous permet d’économiser des milliers de dollars par rapport à Toronto. Si un calculateur ajoute une deuxième taxe, c’est qu’il utilise la mauvaise ville. Demandez-moi et je calculerai le chiffre d’Ottawa pour votre prix.

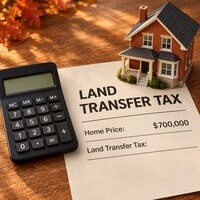
Pour une maison de 700 000 $ à Ottawa, les droits de mutation immobilière de l’Ontario s’élèvent à 10 475 $ avant tout remboursement pour premier acheteur. La taxe est calculée par tranches. Elle est de 0,5 % sur les premiers 55 000 $, 1 % jusqu’à 250 000 $, 1,5 % jusqu’à 400 000 $ et 2 % au-delà. Il n’y a pas de taxe supplémentaire d’Ottawa. Si vous êtes un premier acheteur admissible, vous pouvez récupérer jusqu’à 4 000 $, ce qui ramène la facture à 6 475 $. Votre avocat confirmera le montant final lors de la clôture. Donnez-moi n’importe quel prix que vous envisagez, et je vous donnerai la taxe exacte en quelques secondes.

Les premiers acheteurs à Ottawa peuvent combiner plusieurs programmes, ce qui représente de réelles économies. Le compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) vous permet d’épargner 40 000 $ à l’abri de l’impôt. Le Régime d’accession à la propriété (RAP) vous permet d’utiliser jusqu’à 60 000 $ de votre REER. L’Ontario accorde un remboursement des droits de mutation immobilière pouvant atteindre 4 000 $. Les maisons neuves peuvent également donner droit à un allègement de la TPS et de la TVH. Les règles changent, alors vérifiez les mises à jour et confirmez votre admissibilité le plus tôt possible. Un couple achetant ensemble peut souvent doubler ces plafonds d’épargne. Indiquez-moi si vous avez déjà été propriétaire et à quel moment vous souhaitez acheter, et je vous préciserai les programmes auxquels vous avez réellement droit.

Oui. Vous pouvez utiliser le compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) et le Régime d’accession à la propriété (RAP) ensemble pour l’achat d’une même maison à Ottawa. C’est tout à fait autorisé et constitue l’une des meilleures démarches pour un premier acheteur. Le CELIAPP permet d’accumuler jusqu’à 40 000 $ par personne. Le Régime d’accession à la propriété permet de retirer jusqu’à 60 000 $ par personne d’un REER. Ensemble, cela représente jusqu’à 100 000 $ par personne pour votre achat, sous réserve de vos économies et de vos droits de cotisation. Chaque programme a ses propres formulaires et ses propres délais. Ne fermez pas un compte trop tôt. Consultez-moi avant de déplacer des fonds, et je vous aiderai à planifier les étapes dans le bon ordre.

Le compte d’épargne libre d’impôt pour l’achat d’une première propriété (CELIAPP) vous permet de cotiser jusqu’à 40 000 $ pour votre première maison. Les cotisations sont généralement déductibles du revenu imposable et les retraits admissibles ne sont pas imposables. Votre plafond annuel de 8 000 $ commence dès l’ouverture du compte, et vous pouvez reporter jusqu’à 8 000 $ de droits de cotisation inutilisés. Vous pouvez généralement le garder ouvert pendant une période maximale de 15 ans. Si vous n’achetez pas de propriété, vous pouvez habituellement transférer ces montants directement vers votre REER sans affecter votre plafond de cotisation à ce dernier. Indiquez-moi la date à laquelle vous envisagez d’acheter à Ottawa, et je vous aiderai à estimer votre capacité de cotisation d’ici là.

Oui. Le Régime d’accession à la propriété (RAP) permet à un premier acheteur de retirer jusqu’à 60 000 $ de son REER pour acquérir une habitation admissible. Les fonds doivent se trouver dans le REER depuis au moins 90 jours avant leur retrait. Vous remboursez cette somme sur une période de 15 ans, qui débute après un délai de grâce fixé par le gouvernement. Vérifiez les mises à jour réglementaires, car les dates de début de remboursement ont été assouplies pour les retraits récents. Si vous manquez un remboursement, ce montant est ajouté à votre revenu imposable pour l’année concernée. Les membres d’un couple peuvent retirer 60 000 $ chacun. Demandez-moi comment combiner ce programme avec votre CELIAPP, et je vous aiderai à maximiser les deux sans mauvaise surprise fiscale.

Vous êtes admissible au remboursement des droits de mutation immobilière de l’Ontario (jusqu’à 4 000 $) seulement si vous n’avez jamais été propriétaire d’une habitation ni détenu de participation dans une propriété, où que ce soit dans le monde. Vous devez également avoir au moins 18 ans, posséder la citoyenneté canadienne ou le statut de résident permanent, et faire de cette propriété votre résidence principale. Les antécédents de propriété d’un conjoint peuvent également avoir une incidence sur votre demande. Pour une maison de 700 000 $ à Ottawa, le remboursement intégral réduit vos droits de mutation de 10 475 $ à 6 475 $. Votre avocat ou notaire peut déposer la demande au moment de la clôture. Faites-moi part de vos antécédents en matière de propriété, et je vous aiderai à déterminer si vous êtes admissible.

La plupart des acheteurs à Ottawa ont besoin d’un score de crédit d’au moins 600 à 650 pour être admissibles à un prêt hypothécaire assuré, et un score de 680 ou plus ouvre de meilleures options. Il n’y a pas de chiffre magique unique. Les prêteurs examinent également les paiements manqués, les recouvrements et votre taux d’utilisation du crédit. Un score élevé avec de lourds paiements de voiture et de cartes peut tout de même mener à un refus. Un score moyen avec peu de dettes peut passer. La pire erreur est de deviner et d’espérer. Vérifiez votre score six mois avant d’acheter, maintenez le solde de vos cartes sous les 30 % de la limite et n’ouvrez pas de nouveau crédit. Demandez-moi ce qu’il faut corriger en priorité, et je serai direct avec vous.

Une préapprobation à Ottawa signifie qu’un prêteur a vérifié vos revenus, vos dettes et votre crédit, et a confirmé une fourchette de prix par écrit. Une préqualification n’est qu’une estimation rapide sans vérification. Les vendeurs et les agents inscripteurs prennent la préapprobation au sérieux. La préqualification n’a pas le même poids. Pour obtenir une préapprobation, vous fournissez vos talons de paie, une preuve d’emploi, une preuve de mise de fonds et une pièce d’identité. Le prêteur applique également la simulation de crise. Une préapprobation n’est pas une promesse finale, car la propriété elle-même doit encore être approuvée. Faites cela avant votre voyage de recherche de maison ou votre première visite. Envoyez-moi votre échéancier, et je vous dirai quels documents préparer en premier.

La simulation de crise signifie que vous devez être admissible au taux le plus élevé entre votre taux contractuel plus 2 % ou 5,25 %, même si votre taux réel est inférieur. Vérifiez les mises à jour, car ce seuil peut changer. C’est pourquoi la maison que vous pouvez vous permettre semble souvent plus petite que celle que vous êtes capable de payer. Sur un achat de 700 000 $ à Ottawa, le test peut réduire votre pouvoir d’achat de dizaines de milliers de dollars par rapport à votre taux contractuel seul. Il s’applique à la plupart des prêteurs sous réglementation fédérale. Ce n’est pas optionnel et comparer les prêteurs ne l’élimine pas. Donnez-moi vos revenus et vos dettes, et je vous montrerai l’impact du test sur votre budget réel.

Choisissez un taux fixe ou variable à Ottawa en fonction de votre budget, de votre tolérance au risque et de la durée de votre séjour, et non sur une supposition de taux. Le taux fixe vous offre un paiement stable et la tranquillité d’esprit. Le taux variable peut coûter moins cher avec le temps, mais votre paiement ou votre rythme de remboursement peut changer. Personne ne peut promettre l’évolution future des taux, et je ne prétendrai pas le pouvoir. Vérifiez les taux actuels pour les mises à jour avant de bloquer votre choix. Si une hausse de taux devait peser sur votre budget mensuel, le taux fixe est généralement le choix le plus sûr. Dites-moi quel montant mensuel vous convient, et je vous aiderai à peser les deux options honnêtement.

Oui. Depuis décembre 2024, les premiers acheteurs peuvent obtenir un amortissement sur 30 ans pour un prêt hypothécaire assuré, tout comme les acheteurs d’une construction neuve. Une période d’amortissement plus longue réduit vos mensualités. Cela signifie aussi que vous payez plus d’intérêts sur la durée du prêt et accumulez de la valeur nette plus lentement. Pour une maison de 700 000 $ à Ottawa, passer de 25 à 30 ans peut diminuer le paiement mensuel de quelques centaines de dollars. Cela peut faire la différence entre être admissible ou non. C’est un outil, pas de l’argent gratuit. Demandez-moi de comparer 25 et 30 ans côte à côte selon votre prix pour en constater le coût total.

L’assurance prêt hypothécaire de la SCHL est obligatoire à Ottawa si votre mise de fonds est inférieure à 20 %, et elle protège le prêteur, pas vous. La prime est ajoutée à votre prêt hypothécaire. Elle s’élève à 4,00 % avec 5 % de mise de fonds, 3,10 % avec 10 % de mise de fonds, et 2,80 % avec 15 % de mise de fonds. Vérifiez les mises à jour avant d’acheter. Sur une propriété de 700 000 $ avec une mise de fonds de 45 000 $, la prime représente des dizaines de milliers de dollars sur la durée du prêt. Mais l’avantage est réel : elle vous permet d’acheter plus rapidement avec une mise de fonds réduite. Indiquez-moi votre mise de fonds, et je calculerai votre prime avant que vous n’ayez un coup de cœur pour une maison.

L’achat à Ottawa suit des étapes claires, et les respecter dans l’ordre vous évite du stress et vous fait économiser de l’argent. Premièrement, obtenez une préapprobation et établissez votre budget global, y compris les frais de clôture. Deuxièmement, signez un contrat de représentation de l’acheteur après avoir lu le guide de la RECO. Troisièmement, visitez des propriétés et comparez les prix vendus, pas seulement les prix demandés. Quatrièmement, déposez une offre avec les bonnes conditions et le dépôt approprié. Cinquièmement, effectuez l’inspection et finalisez le financement. Sixièmement, procédez à la clôture avec votre avocat et recevez vos clés. La plupart des acheteurs mettent deux à trois mois pour chercher, puis de 30 à 90 jours pour la clôture. Dites-moi où vous en êtes dans ces étapes, et je vous indiquerai exactement quoi faire ensuite.

La plupart des acheteurs à Ottawa prennent de deux à trois mois pour faire leurs recherches et de 30 à 90 jours pour finaliser la clôture après l’acceptation d’une offre. Votre échéancier dépend de votre préapprobation, de vos exigences et du choix qu’offre votre budget. Un budget serré dans un secteur recherché comme Kanata ou Barrhaven peut demander plus de temps. Un acheteur flexible peut emménager en quelques semaines. Si vous déménagez dans le cadre d’une affectation, nous concentrons les visites sur quelques jours grâce à une solide préparation en amont. Ne commencez pas avec une date limite stricte sans préapprobation : c’est ainsi que l’on paie trop cher. Donnez-moi votre date de déménagement, et j’établirai un calendrier rétroactif adapté.

FAQ Commercial

Quels sont les taux de capitalisation typiques pour les propriétés commerciales à Ottawa, et qu’est-ce qui est considéré comme un bon taux ?

À Ottawa, la valeur provient d’abord des revenus : la valeur est égale au revenu net d’exploitation divisé par le taux de capitalisation. Les fourchettes utilisées dans la source pour cette édition, KUL Real Estate, vérifiées en novembre 2026, sont de 4,0 à 5,5 % pour le multirésidentiel, 5,5 à 7,0 % pour l’industriel, 5,5 à 7,5 % pour le commerce de détail et 6,0 à 8,5 % pour les bureaux. Vérifiez les mises à jour, car ces fourchettes évoluent avec les taux et selon le bâtiment. Un exemple simple aide : une propriété avec 100 000 $ de revenu net d’exploitation net à un taux de capitalisation de 6 % vaut environ 1 666 667 $ sur papier. La partie difficile est le mot « net ». La vacance, les créances irrécouvrables, la gestion et les réparations qui manquent dans les chiffres du vendeur changent rapidement la réponse. Envoyez-moi la liste des loyers et les dépenses réelles d’une propriété que vous examinez, et je ferai le calcul du taux de capitalisation avec vous, ligne par ligne.
Oui, l’immobilier commercial à Ottawa peut être un bon investissement, car la demande repose ici sur le gouvernement fédéral, deux universités, un réseau hospitalier et le secteur technologique de Kanata, et non sur une seule industrie en plein essor. Cette base rend Ottawa plus stable que la plupart des marchés canadiens, et plus stable signifie généralement plus lent, mais pas sans risque. Le secteur des bureaux est le point faible actuellement. Le commerce de détail et l’industriel ont mieux résisté, et le multirésidentiel reste tendu. La réponse honnête dépend de la catégorie d’actifs, du sous-marché et des baux à l’intérieur du bâtiment. Un centre commercial à Barrhaven et une tour de bureaux au centre-ville ne sont pas du tout le même investissement. Dites-moi le type de propriété et le secteur que vous envisagez, et je vous dirai clairement où Ottawa est forte, où elle est faible et ce que j’éviterais.

Le financement commercial à Ottawa est basé sur les revenus de la propriété, pas seulement sur vos revenus, et la plupart des acheteurs versent une mise de fonds de 25 à 35 %. Les prêteurs conventionnels prêtent généralement à un ratio prêt-valeur de 65 à 75 %. Ils exigent généralement un ratio de couverture de la dette (DSCR) de 1,20 à 1,35 fois, ce qui signifie que les revenus de la propriété doivent couvrir le paiement hypothécaire avec une marge de sécurité. Pour les immeubles multirésidentiels de 5 unités ou plus, les programmes de la SCHL, y compris MLI Select, peuvent permettre un financement allant jusqu’à 85 % du ratio prêt-valeur selon les sources utilisées, avec des règles de programme qui changent, alors vérifiez les mises à jour. Votre solidité personnelle compte toujours, mais le bâtiment doit d’abord s’autofinancer. Présentez-moi une propriété qui vous intéresse sérieusement, et je vous aiderai à préparer les chiffres qu’un prêteur vérifiera réellement.

Dans un bail net à Ottawa, vous payez le loyer de base plus les TMI (taxes, entretien et assurance), de sorte que le loyer affiché n’est qu’une partie de votre coût réel. Dans un bail brut, un seul loyer couvre la plupart des coûts, ce qui est plus simple mais moins courant ici. Les espaces de bureaux à Ottawa dans les sources utilisées sont cités à environ 19 $ le pied carré net plus environ 16 $ le pied carré en loyer additionnel, pour un total d’environ 35 $ le pied carré. L’espace industriel est cité à environ 13,50 $ net plus environ 5 $ de loyer additionnel. Vérifiez les mises à jour et demandez toujours le chiffre actuel des TMI par écrit. La TVH de 13 % s’applique également au loyer commercial. Envoyez-moi toute offre de bail à Ottawa que vous avez, et je l’additionnerai pour obtenir un montant mensuel réel avant que vous ne signiez quoi que ce soit.

Avant d’acheter une propriété commerciale à Ottawa, vérifiez les revenus, les baux et la propriété elle-même, dans cet ordre. Commencez par la liste des loyers, chaque bail et au moins deux à trois ans d’états financiers réels. Confirmez le zonage et l’usage autorisé auprès de la Ville d’Ottawa. Examinez l’état du bâtiment, le toit, le système CVC, le stationnement et tout bon de travail ou permis ouvert. Concernant le risque environnemental, une évaluation de phase 1 examine les dossiers, l’historique et le site sans forage. Si la phase 1 signale une préoccupation, une phase 2 teste le sol et les eaux souterraines. Les prêteurs exigent souvent une phase 1, et l’omettre pour gagner du temps peut vous coûter le financement. Il s’agit d’informations générales et non de conseils juridiques ; votre avocat et votre consultant en environnement confirmeront la portée. Demandez-moi une liste de vérification diligente pour le type de propriété que vous achetez, et je l’adapterai à cette transaction.

Les bureaux à Ottawa ne peuvent fonctionner aujourd’hui que si vous achetez le risque de vacance au bon prix, avec le bon plan de location. CBRE a rapporté un taux de vacance des bureaux à Ottawa de 15,0 % au deuxième trimestre 2026, et le gouvernement fédéral, le plus grand locataire de cette ville, a libéré des espaces. Vérifiez les mises à jour. Les bâtiments du centre-ville font face au test le plus difficile. Les bureaux de banlieue proches des habitations, du stationnement et des services quotidiens ont souvent mieux conservé leurs locataires. Certains bâtiments vacants du centre-ville conviennent à une conversion de bureaux en résidentiel, mais la conversion est un projet d’approbation municipale, de viabilisation et de construction, pas une solution rapide, et tous les plans d’étage ne fonctionnent pas. Si vous examinez un immeuble de bureaux, montrez-moi d’abord le calendrier d’expiration des baux et la vacance à l’intérieur. Cela nous en dit plus que le prix demandé.

À Ottawa, les centres commerciaux ancrés par une épicerie et répondant aux besoins quotidiens offrent généralement les rendements de détail les plus durables, car les gens s’y rendent chaque semaine, que les temps soient bons ou mauvais. Les sources utilisées situent les centres commerciaux d’Ottawa ancrés par une épicerie à des taux de capitalisation d’environ 4,8 à 5,3 %, les centres non ancrés étant plus élevés, à environ 6,0 à 7,0 %. Vérifiez les mises à jour. Un taux de capitalisation plus bas ici signifie souvent un risque plus faible, et non une moins bonne affaire. Examinez d’abord la durée du bail du locataire pilier. Examinez ensuite la composition des locataires : l’alimentation, la pharmacie, le médical, le fitness et les services maintiennent mieux l’achalandage que le commerce de détail discrétionnaire seul. Lisez chaque bail pour connaître les échéances, les options et les clauses d’exclusivité avant de juger les revenus. Envoyez-moi une inscription de centre commercial que vous envisagez, et je parcourrai la liste des locataires avec vous pour signaler les baux qui m’inquiètent.

Votre risque de roulement correspond à la part de votre loyer qui arrive à échéance dans un court délai, et c’est l’un des premiers chiffres qu’un acheteur ou un prêteur va vérifier. Établissez une échelle d’échéances simple : chaque bail, sa date de fin, son loyer et ses options. La durée moyenne pondérée des baux, ou DMPB, correspond au temps moyen restant sur l’ensemble de vos baux, pondéré par le loyer ou par la superficie. Un pic de concentration, où une grande part du loyer arrive à échéance en même temps, nuit à la valeur et au financement. Entamez les discussions de renouvellement tôt, souvent 12 à 18 mois avant l’échéance pour les locataires importants, et fixez le prix du renouvellement en fonction du véritable loyer du marché, pas d’un espoir. Si vous prévoyez vendre, des baux renouvelés au loyer du marché sont souvent le meilleur investissement que vous puissiez faire avant la mise en vente. Partagez vos dates d’échéance avec moi, et je vous aiderai à cartographier le pic de concentration et l’ordre dans lequel le traiter.

Oui, testez toujours la résistance d’une transaction commerciale avant de l’acheter, car le scénario de base est rarement celui que vous obtenez. Établissez d’abord les flux de trésorerie mensuels et annuels : loyer encaissé, provision pour inoccupation, taxes, assurance, entretien, gestion, et paiement de la dette. Ensuite, effectuez trois tests honnêtes. Loyer en baisse de 10 %. Réparations en hausse de 50 %. Taux d’intérêt en hausse de 1 %. Ajoutez une augmentation de l’inoccupation si l’immeuble dépend d’un locataire dominant. Si la transaction couvre encore ses coûts dans ces conditions de stress, vous disposez d’une marge de sécurité. Si elle ne fonctionne que lorsque tout va bien, elle ne fonctionne pas. C’est aussi la seule question de cette liste dont la source mentionne précisément Muse comme outil utilisé pour y répondre. Apportez-moi une transaction que vous êtes en train d’évaluer, et je ferai les tests de résistance avec vous pour vous montrer où elle flanche.

Engagez le courtier immobilier commercial d’Ottawa capable de vous montrer des transactions commerciales récentes semblables à la vôtre, dans votre sous-marché, avec les chiffres à l’appui. Le commercial est une pratique à part entière. Posez trois questions à tout agent que vous rencontrez. Qu’avez-vous vendu ou loué dans cette catégorie d’actifs au cours des deux dernières années ? Comment allez-vous rejoindre les acheteurs ou locataires au-delà d’une simple annonce ? Et comment allez-vous établir le prix, en vous basant sur le revenu et le taux de capitalisation, et non seulement sur le prix au pied carré ? Je suis Fady Khudair, représentant des ventes chez Sutton Group Ottawa Realty, Brokerage, et fondateur de Khudair Real Estate Group. Le commercial représente la moitié de ma pratique, en vente comme en location, à Ottawa. Si vous choisissez une représentation pour un immeuble, une place d’affaires ou un bail, posez-moi d’abord ces mêmes trois questions. Je préfère le mériter par mes réponses que par un argumentaire de vente.

Pour une transaction commerciale en Ontario, prévoyez une TVH de 13 %, les droits de mutation immobilière de l’Ontario lors d’un achat, et l’impôt sur les gains en capital lors d’une vente profitable. La TVH s’applique sur la plupart des prix de vente commerciaux et sur le loyer commercial, y compris les frais d’exploitation (TMI). Si vous êtes inscrit à la TVH et utilisez la propriété dans le cadre d’une activité commerciale, vous vous autocotisez généralement pour la TVH lors d’un achat et réclamez des crédits de taxe sur les intrants compensatoires, ce qui en fait souvent un simple flux comptable plutôt qu’un coût réel. Si vous n’êtes pas inscrit, il s’agit d’argent réel, alors confirmez votre statut avant la clôture. Les droits de mutation immobilière de l’Ontario sur une propriété commerciale suivent les paliers provinciaux, et il n’y a pas de remboursement pour premiers acheteurs sur le commercial. Ottawa n’impose pas de droits de mutation municipaux supplémentaires. Lors d’une vente, l’impôt sur les gains en capital s’applique selon les règles fédérales, qui peuvent changer, alors vérifiez les mises à jour. Ceci est une information générale, non un conseil fiscal. Votre comptable et votre avocat confirment vos chiffres. Posez-moi la question tôt dans une transaction, et je soulignerai les questions fiscales à leur poser avant que vous ne soyez engagé fermement.

Contacter Khudair Real Estate Group

Vous avez encore des questions ? Contactez l’un de nos REALTORS®. Nous serons ravis de vous aider pour vos questions d’immobilier résidentiel ou commercial dans la région d’Ottawa.


Pour toute demande contactez :

Fady Khudair
R E A L T O R ®️
fady@khudair.ca

Hanan Awneh
R E A L T O R ®️
hanan@khudair.ca

Asheley Tournache
R E A L T O R ®️
ashley@khudair.ca

Bureau :
400-300 Richmond Rd, Ottawa, Ontario K1Z 6X6

613-793-3239