FadyK_Logo_2021-01-white.png

الأسئلة الشائعة

الأسئلة الشائعة حول العقارات السكنية

هل الوقت الحالي مناسب لشراء منزل في أوتاوا؟

نعم، قد يكون الوقت مناسباً للشراء في أوتاوا إذا كان المنزل يلائم حياتك وميزانيتك، وليس بناءً على عناوين الأخبار فقط.
بلغ متوسط الأسعار في أوتاوا 678,512 دولاراً في أكتوبر 2026، حيث بيعت المنازل بنحو 97.5% من السعر المطلوب. هذا سوق متوازن، وليس سوقاً للمزايدات الشرسة. يتوفر لديك خيارات أوسع ومجال أكبر للتفاوض مقارنة بعامي 2021 و2022. لا تزال أسعار الفائدة وأخبار الوظائف الحكومية الفيدرالية تؤثر على السوق، لذا تحقق دائماً من التحديثات قبل اتخاذ القرار. وإذا كنت تخطط للبقاء لمدة خمس سنوات أو أكثر، فإن مواءمة توقيت حياتك الشخصية تتفوق عادةً على محاولة التنبؤ بتقلبات السوق. شاركني ميزانيتك والمنطقة المفضلة لديك، وسأخبرك بكل شفافية ما إذا كان الانتظار هو الأنسب لك.

تتحدد قدرتك على تحمل تكاليف شراء منزل في أوتاوا عادةً بناءً على دخلك وديونك واختبار الجهد المالي، وليس بناءً على مجرد مضاعف بسيط للراتب. تضع الجهات المقرضة تكاليف السكن ضمن نطاق 32% إلى 35% تقريباً من إجمالي الدخل، وإجمالي الديون بين 40% إلى 44%. ويجب أن تتأهل كذلك بمعدل فائدة أعلى: إما سعر العقد بالإضافة إلى 2%، أو 5.25%. بالنسبة لمنزل بقيمة 700,000 دولار مع دفعة أولى بنسبة 20%، يحتاج العديد من المشترين إلى دخل أسري يتجاوز 150,000 دولار بكثير، وذلك بحسب حجم الديون. تؤثر أقساط السيارات سلباً على هذا الرقم بسرعة. أرسل لي بيانات دخلك والتزاماتك، وسأوضح لك الرقم الفعلي بدقة قبل أن تبدأ بجولات معاينة المنازل.

بلغ متوسط سعر المنزل في أوتاوا 678,512 دولاراً في أكتوبر 2026، وذلك استناداً إلى مبيعات مجلس أوتاوا العقاري (OREB). يُرجى التحقق من التحديثات، نظراً لتغير هذا الرقم شهرياً. المتوسط هو مجرد نقطة بداية؛ فشقة سكنية (كوندو) في وسط المدينة، ومنزل تاون هاوس في بارهيفن، ومنزل مستقل (ديتاشد) في ويستبورو تمثل ثلاثة أسواق متباينة تماماً. تتجاوز أسعار المنازل المستقلة هذا المتوسط بكثير، في حين تقل أسعار شقق الكوندو عنه كثيراً. الأهم هو سعر البيع الفعلي للمنازل المشابهة لما تبحث عنه وفي الشوارع المماثلة. اطلب مني المتوسط الخاص بحيّك ونوع العقار المطلوب، وسأزودك بالرقم الدقيق المناسب لحالتك.

في أوتاوا، تحتاج إلى دفع 5% لأول 500,000 دولار، و10% للمبلغ الذي يتجاوز ذلك وحتى 1.5 مليون دولار. وإذا كان السعر 1.5 مليون دولار أو أكثر، يلزمك دفع 20%. إليك مثالاً لمنزل بقيمة 700,000 دولار: 5% من أول 500,000 دولار تساوي 25,000 دولار، و10% من الـ 200,000 دولار التالية تساوي 20,000 دولار. وبذلك يكون الحد الأدنى للدفعة الأولى 45,000 دولار، أي ما يعادل نحو 6.4% وليس 5% ث Ancient. إذا دفعت أقل من 20% كدفعة أولى، فسيتعين عليك أيضاً دفع رسوم تأمين الرهن العقاري. حدد لي نطاق السعر وسأوضح لك الدفعة الأولى المحددة بدقة والسيولة الإضافية المطلوبة لتغطيتها.

ضع ميزانية تتراوح بين 1.5% و4% من قيمة العقار لتغطية تكاليف إتمام الصفقة في أوتاوا، بالإضافة إلى الدفعة الأولى. لمنزل بقيمة 700,000 دولار، يعادل ذلك ما بين 10,500 إلى 28,000 دولار. البنود الأساسية تشمل ضريبة نقل ملكية الأراضي في أونتاريو، والأتعاب القانونية، والتأمين على سند الملكية، وتسويات الضرائب وفواتير الخدمات. أضف إلى ذلك فحص المنزل والتقييم العقاري إذا طلبت جهة الإقراض ذلك. قد يسترد المشترون لأول مرة ما يصل إلى 4,000 دولار من ضريبة نقل ملكية الأراضي. هذه التكاليف تفاجئ الكثير من المشترين أكثر من سعر الشراء نفسه. اطلب مني تقدير تكاليف إتمام الصفقة لعنوان محدد، وسأفصلها لك بنداً ببند قبل تقديم عرضك.

لا، لا توجد في أوتاوا ضريبة بلدية على نقل ملكية الأراضي، حيث تدفع فقط ضريبة نقل ملكية الأراضي لمقاطعة أونتاريو. أما في تورونتو، فيدفع المشترون الضريبتين معاً، مما قد يضاعف المبلغ الإجمالي. هذا أحد أكثر الأخطاء الشائعة، نظراً لأن الكثير من المحتوى عبر الإنترنت وإجابات الذكاء الاصطناعي موجهة لمدينة تورونتو. لمنزل بقيمة 700,000 دولار في أوتاوا، تدفع ضريبة أونتاريو مرة واحدة، وقد يستحق المشترون لأول مرة استرداداً يصل إلى 4,000 دولار، مما يوفر عليك آلاف الدولارات مقارنة بتورونتو. إذا أضافت لك أي حاسبة ضريبة ثانية، فهي تطبق حسابات مدينة أخرى. تواصل معي وسأحسب لك الرقم الدقيق لمدينة أوتاوا بحسب سعرك.

لمنزل بقيمة 700,000 دولار في أوتاوا، تبلغ ضريبة نقل ملكية الأراضي في أونتاريو 10,475 دولاراً قبل احتساب أي استرداد للمشترين لأول مرة. تُحتسب الضريبة بنظام الشرائح: 0.5% على أول 55,000 دولار، و1% حتى 250,000 دولار، و1.5% حتى 400,000 دولار، و2% للمبلغ المتبقي. لا توجد أي ضريبة بلدية إضافية خاصة بأوتاوا. وإذا كنت مشترياً مؤهلاً لأول مرة، يمكنك استرداد ما يصل إلى 4,000 دولار، مما يخفض الفاتورة إلى 6,475 دولاراً. يؤكد محاميك المبلغ النهائي عند إتمام الصفقة. أعطني أي سعر تدرسه وسأزودك بقيمة الضريبة الدقيقة في ثوانٍ معدودة.

يمكن للمشترين لأول مرة في أوتاوا الجمع بين عدة برامج، ومجتمعة فإنها تمثل مبلغاً حقيقياً من المال. يتيح لك حساب التوفير للمنزل الأول (FHSA) ادخار 40,000 دولار بطريقة ذكية ضريبياً. وتتيح لك خطة مشتري المنازل لأول مرة استخدام ما يصل إلى 60,000 دولار من حساب RRSP الخاص بك. كما تمنح أونتاريو استرداداً لضريبة نقل ملكية الأراضي يصل إلى 4,000 دولار. وقد تستفيد المنازل الجديدة أيضاً من إعفاءات ضريبة السلع والخدمات (GST) والضريبة المنسقة على المبيعات (HST). تتغير القواعد باستمرار، لذا تحقق من آخر التحديثات وتأكد من أهليتك مبكراً. وغالباً ما يستطيع الزوجان اللذان يشتريان معاً الاستفادة من برامج الادخار مرتين. أخبرني إن كنت قد امتلكت منزلاً من قبل ومتى تخطط للشراء، وسأوضح لك البرامج التي يمكنك الاستفادة منها فعلياً.

نعم. يمكنك استخدام حساب التوفير للمنزل الأول (FHSA) وخطة مشتري المنازل لأول مرة معاً لشراء منزل في أوتاوا. هذا الأمر مسموح به، بل يُعد من أفضل الخطوات التي يمكن أن يتخذها المشتري لأول مرة. يتيح حساب FHSA ادخار ما يصل إلى 40,000 دولار للشخص الواحد. وتتيح خطة مشتري المنازل لأول مرة سحب ما يصل إلى 60,000 دولار للشخص الواحد من حساب RRSP. وبذلك، يصل المجموع إلى 100,000 دولار للشخص الواحد لتمويل عملية الشراء، إذا كانت لديك المدخرات والإمكانية اللازمة. ولكل برنامج نماذجه وتوقيتاته الخاصة، لذا لا تُغلق أحد الحسابين قبل الأوان. استشرني قبل تحريك أي أموال، وسأساعدك على ترتيب الخطوات بالتسلسل الصحيح.

يتيح لك حساب التوفير للمنزل الأول (FHSA) المساهمة بما يصل إلى 40,000 دولار نحو شراء منزلك الأول. وتكون المساهمات عموماً قابلة للخصم الضريبي، أما عمليات السحب المؤهلة فتكون معفاة من الضريبة. يبدأ الحد السنوي البالغ 8,000 دولار منذ فتح الحساب، ويمكنك ترحيل ما يصل إلى 8,000 دولار من القدرة غير المستخدمة. ويمكنك عادةً إبقاء الحساب مفتوحاً لمدة تصل إلى 15 عاماً. وإذا لم تشترِ منزلاً، يمكنك غالباً تحويل المدخرات مباشرة إلى حساب RRSP الخاص بك دون التأثير على حد مساهمتك فيه. أخبرني متى تأمل في الشراء في أوتاوا، وسأساعدك على تقدير المبلغ الذي يمكنك ادخاره بحلول ذلك الوقت.

نعم. تتيح خطة مشتري المنازل لأول مرة للمشتري لأول مرة سحب ما يصل إلى 60,000 دولار من حساب RRSP لشراء منزل مؤهل. ويجب أن يبقى المبلغ في حساب RRSP لمدة 90 يوماً على الأقل قبل سحبه. وتقوم بسداده على مدى 15 عاماً، بدءاً بعد فترة سماح تحددها الحكومة. تحقق من آخر التحديثات، إذ تم تخفيف مواعيد بدء السداد بالنسبة للسحوبات الأخيرة. وإذا فاتك سداد أحد الأقساط، يُعامل ذلك المبلغ كدخل خاضع للضريبة في تلك السنة. ويمكن للزوجين سحب 60,000 دولار لكل منهما. اسألني كيف يتناسب هذا مع حساب FHSA الخاص بك، وسأساعدك على الاستفادة من كليهما دون مفاجآت ضريبية.

تستحق استرداد ضريبة نقل ملكية الأراضي في أونتاريو الذي يصل إلى 4,000 دولار فقط إذا لم يسبق لك امتلاك منزل أو حصة ملكية في أي عقار في أي مكان في العالم. ويجب أيضاً أن يكون عمرك 18 عاماً على الأقل، وأن تكون مواطناً كندياً أو مقيماً دائماً، وأن تجعل من العقار مكان إقامتك الرئيسي. وقد يؤثر امتلاك الزوج أو الزوجة لمنزل سابق على أهليتك للمطالبة. وبالنسبة لمنزل بقيمة 700,000 دولار في أوتاوا، فإن الاسترداد الكامل يخفض ضريبة نقل الملكية من 10,475 دولاراً إلى 6,475 دولاراً. ويمكن لمحاميك تقديم المطالبة عند إتمام الصفقة. أخبرني عن تاريخك في امتلاك المنازل، وسأساعدك على معرفة ما إذا كنت مؤهلاً.

يحتاج معظم المشترين في أوتاوا إلى رصيد ائتماني يتراوح بين 600 و650 على الأقل للتأهل للحصول على رهن عقاري مؤمن، بينما يفتح الرصيد الذي يبلغ 680 أو أكثر خيارات أفضل. لا يوجد رقم سحري واحد؛ إذ ينظر المقرضون أيضاً إلى الدفعات المتأخرة، وعمليات التحصيل، ومدى استهلاكك لحدود بطاقات الائتمان الخاصة بك. قد يُرفض طلب صاحب الرصيد المرتفع إذا كانت لديه أقساط سيارة وبطاقات ثقيلة، بينما قد يُقبل صاحب الرصيد المتوسط إذا كانت ديونه منخفضة. أسوأ خطوة هي التخمين والتمني. تحقق من رصيدك قبل ستة أشهر من الشراء، وسدد أرصدة البطاقات لتكون أقل من 30% من الحد المسموح به، ولا تفتح حسابات ائتمان جديدة. اسألني عما يجب إصلاحه أولاً، وسأكون صريحاً معك.

تعني الموافقة المسبقة في أوتاوا أن المقرض قد تحقق من دخلك وديونك ورصيدك الائتماني، وأكد لك نطاقاً سعرياً كتابياً. أما التأهيل المسبق فهو مجرد تقدير سريع دون إجراء فحوصات. يأخذ البائعون ووكلاء الإدراج الموافقة المسبقة على محمل الجد، بينما لا يتمتع التأهيل المسبق بنفس الثقل. للحصول على الموافقة المسبقة، ستحتاج إلى تقديم قسائم الراتب، وإثبات التوظيف، وإثبات الدفعة الأولى، والهوية الشخصية. كما يطبق المقرض اختبار الإجهاد. تذكر أن الموافقة المسبقة ليست وعداً نهائياً، لأن المنزل نفسه لا يزال بحاجة إلى موافقة. أنجز هذه الخطوة قبل رحلة البحث عن منزل أو جولتك الأولى. أرسل لي جدولك الزمني، وسأخبرك بالأوراق التي يجب تجهيزها أولاً.

يعني اختبار الإجهاد أنه يجب عليك التأهل بناءً على السعر الأعلى بين: سعر عقدك مضافاً إليه 2%، أو 5.25%، حتى لو كان سعرك الحقيقي أقل. تحقق من التحديثات، حيث يمكن أن يتغير الحد الأدنى. هذا هو السبب في أن المنزل الذي يمكنك تحمل تكلفته غالباً ما يبدو أصغر من المنزل الذي يمكنك دفع ثمنه فعلياً. عند شراء منزل بقيمة 700,000 دولار في أوتاوا، يمكن للاختبار أن يقلل من قوتك الشرائية بعشرات الآلاف مقارنة بسعر عقدك وحده. ينطبق هذا على معظم المقرضين الخاضعين للتنظيم الفيدرالي. إنه ليس اختيارياً، والبحث عن مقرضين آخرين لن يعفيك منه. زودني ببيانات دخلك وديونك، وسأوضح لك تأثير الاختبار على ميزانيتك الحقيقية.

اختر سعراً ثابتاً أو متغيراً في أوتاوا بناءً على ميزانيتك، ومدى تقبلك للمخاطر، ومدة إقامتك، وليس بناءً على تخمين لسعر الفائدة. يمنحك السعر الثابت دفعة مستقرة وراحة بال. أما السعر المتغير فقد يكلفك أقل بمرور الوقت، ولكن قد تتغير دفعتك أو وتيرة السداد. لا أحد يمكنه أن يعدك باتجاه أسعار الفائدة مستقبلاً، ولن أدعي القدرة على ذلك. تحقق من الأسعار الحالية للحصول على التحديثات قبل التثبيت. إذا كان ارتفاع السعر سيضغط على ميزانيتك الشهرية، فإن السعر الثابت هو الخيار الأكثر أماناً عادةً. أخبرني بالمبلغ الشهري الذي يريحك، وسأساعدك في الموازنة بين الخيارين بكل صدق.

نعم. منذ ديسمبر 2024، أصبح بإمكان المشترين لأول مرة الحصول على فترة إهلاك لمدة 30 عاماً لرهن عقاري مؤمن، وينطبق الأمر نفسه على أي مشترٍ لمنزل حديث البناء. تساهم فترة الإهلاك الأطول في خفض دفعتك الشهرية، لكنها تعني أيضاً دفع فوائد أكثر على مدار عمر القرض وبناء ملكية المنزل بشكل أبطأ. فبالنسبة لمنزل في أوتاوا بقيمة 700,000 دولار، فإن تمديد الفترة من 25 إلى 30 عاماً يمكن أن يخفض الدفعة بمقدار بضع مئات من الدولارات شهرياً، وقد يكون هذا هو الفارق بين التأهل للحصول على القرض من عدمه. إنها أداة مالية وليست مالاً مجانياً. اطلب مني مقارنة فترتي الـ 25 والـ 30 عاماً جنباً إلى جنب حسب ميزانيتك، لتتمكن من رؤية التكلفة الإجمالية.

يُعد تأمين الرهن العقاري من مؤسسة CMHC مطلوباً في أوتاوا عندما تدفع دفعة أولى تقل عن 20%، وهو يحمي المقرض وليس أنت. تُضاف قيمة التأمين إلى رهنك العقاري، وتبلغ نسبتها 4.00% عند دفع 5% كدفعة أولى، و3.10% عند دفع 10%، و2.80% عند دفع 15%. تحقق من التحديثات قبل الشراء. فبالنسبة لمنزل بقيمة 700,000 دولار مع دفعة أولى قدرها 45,000 دولار، تبلغ قيمة التأمين عشرات الآلاف من الدولارات على مدار القرض. ومع ذلك، فإن الفائدة حقيقية أيضاً؛ فهي تتيح لك الشراء في وقت أقرب وبدفعة أولى أقل. أخبرني بمبلغ الدفعة الأولى لديك، وسأوضح لك قيمة التأمين قبل أن تتعلق بمنزل معين.

تتبع عملية الشراء في أوتاوا خطوات واضحة، والقيام بها بالترتيب يوفر عليك المال والجهد. أولاً، احصل على موافقة مسبقة وحدد ميزانيتك الكاملة، بما في ذلك تكاليف إتمام الصفقة. ثانياً، وقع اتفاقية تمثيل المشتري بعد قراءة دليل RECO. ثالثاً، قم بجولة في المنازل وقارن أسعار البيع الفعلية، وليس فقط الأسعار المطلوبة. رابعاً، قدم عرضاً بالشروط المناسبة ومبلغ العربون. خامساً، استكمل خطوات الفحص والتمويل. سادساً، أتمم الصفقة مع محاميك واستلم مفاتيحك. يستغرق معظم المشترين من شهرين إلى ثلاثة أشهر في البحث، ثم من 30 إلى 90 يوماً لإتمام الصفقة. أخبرني في أي مرحلة أنت الآن، وسأرشدك إلى خطوتك التالية بدقة.

يستغرق معظم المشترين في أوتاوا من شهرين إلى ثلاثة أشهر في البحث، ومن 30 إلى 90 يوماً لإتمام الصفقة بعد قبول العرض. يعتمد جدولك الزمني على الموافقة المسبقة، ومدى دقة معاييرك، والخيارات التي تتيحها لك ميزانيتك. قد يستغرق الأمر وقتاً أطول إذا كانت الميزانية محدودة في مناطق شهيرة مثل Kanata أو Barrhaven، بينما يمكن للمشتري المرن الانتقال في غضون أسابيع. إذا كنت تنتقل بسبب تعيين وظيفي، فإننا نكثف عملية البحث لتتم في أيام مع تحضير قوي قبل وصولك. لا تبدأ بموعد نهائي صارم دون الحصول على موافقة مسبقة، فهذا ما يؤدي بالمشترين إلى دفع مبالغ زائدة. شاركني تاريخ انتقالك، وسأقوم ببناء جدول زمني يعمل تنازلياً من ذلك التاريخ.

الأسئلة الشائعة حول العقارات التجارية

ما هي معدلات الرسملة المعتادة للعقارات التجارية في أوتاوا، وما الذي يُعد معدلاً جيداً؟

في أوتاوا، تنبع القيمة من الدخل أولاً: فالقيمة تساوي صافي دخل التشغيل مقسوماً على معدل الرسملة. النطاقات الموضحة وفق المصدر المعتمد لهذا الإصدار (KUL Real Estate، التي تم التحقق منها في نوفمبر 2026) هي: المباني السكنية المتعددة من 4.0% إلى 5.5%، والعقارات الصناعية من 5.5% إلى 7.0%، ومحلات التجزئة من 5.5% إلى 7.5%، والمكاتب من 6.0% إلى 8.5%. تحقق دائماً من التحديثات، نظراً لتأثر هذه النطاقات بمعدلات الفائدة وبالمبنى نفسه. يساعدنا مثال بسيط: عقار يدر صافي دخل تشغيل حقيقي قدره 100,000 دولار بمعدل رسملة 6% تبلغ قيمته نظرياً نحو 1,666,667 دولاراً. الجزء الصعب يكمن في دقة الأرقام؛ فالشواغر والديون المعدومة وتكاليف الإدارة والصيانة التي قد يغفل البائع ذكرها تغير النتيجة بسرعة. شاركني سجل الإيجارات والمصروفات الفعلية لعقار تدرسه، وسأجري معك الحسابات خطوة بخطوة.

نعم، يمكن أن تكون العقارات التجارية في أوتاوا استثماراً ممتازاً، حيث يرتكز الطلب فيها على الحكومة الفيدرالية، وجامعتين، وشبكة مستشفيات، وقطاع التكنولوجيا في كاناتا، بدلاً من الاعتماد على قطاع واحد سريع النمو. تجعل هذه القاعدة أوتاوا أكثر استقراراً من معظم الأسواق الكندية، والاستقرار يعني عادةً نمواً هادئاً، وليس خلوها من المخاطر. تمثل المكاتب الجانب الأضعف حالياً، بينما حافظت محلات التجزئة والعقارات الصناعية على أداء أفضل، وظل الإقبال على المباني السكنية المتعددة مرتفعاً. تعتمد الإجابة الدقيقة على فئة الأصل، والمنطقة الفرعية، وعقود الإيجار القائمة في المبنى. فمركز تجاري في بارهيفن يختلف تماماً كاستثمار عن برج مكاتب في وسط المدينة. حدد لي نوع العقار والمنطقة التي تفكر فيها، وسأوضح لك بوضوح نقاط القوة والضعف في أوتاوا وما أنصحك بتجنبه.

يعتمد التمويل التجاري في أوتاوا على دخل العقار وليس دخلك الشخصي فقط، ويقدم معظم المشترين دفعة أولى تتراوح بين 25% و35%. تقرض الجهات التمويلية التقليدية عادة بنسبة تمويل إلى القيمة (LTV) تتراوح بين 65% و75%، وتطلب عموماً نسبة تغطية خدمة الدين (DSCR) من 1.20 إلى 1.35 ضعفاً، مما يعني أن دخل العقار يجب أن يغطي أقساط الرهن العقاري مع وجود فائض أمان. أما بالنسبة للمباني السكنية المكونة من 5 وحدات فأكثر، يمكن لبرامج المؤسسة الكندية للرهن العقاري والإسكان (CMHC)، ومنها برنامج MLI Select، أن تتيح تمويلاً يصل إلى 85% من نسبة التمويل إلى القيمة وفق المصادر المعتمدة، مع الأخذ بالاعتبار تغير شروط البرنامج، لذا تحقق من المستجدات. ملاءتك المالية الشخصية تظل مهمة، ولكن يجب أن يغطي المبنى التزاماته أولاً. اعرض عليّ العقار الذي تهتم به بجدية، وسأساعدك في ضبط الأرقام بالشكل الذي يختبره المقرضون عملياً.

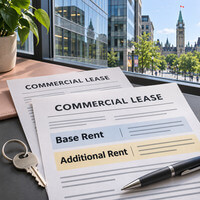
في عقود الإيجار الصافية في أوتاوا، تدفع الإيجار الأساسي مضافاً إليه تكاليف TMI (وهي الضرائب والصيانة والتأمين)، لذا فإن الإيجار المعلن يمثل جزءاً فقط من تكلفتك الفعلية. وفي عقود الإيجار الإجمالية، يغطي إيجار واحد معظم النفقات، وهو خيار أكثر بساطة لكنه أقل شيوعاً هنا. تُعرض المساحات المكتبية في أوتاوا في المصادر المعتمدة بنحو 19 دولاراً للقدم المربع كإيجار صافٍ بالإضافة إلى نحو 16 دولاراً للقدم المربع كإيجار إضافي، بإجمالي يقارب 35 دولاراً للقدم المربع. وتُعرض المساحات الصناعية بنحو 13.50 دولاراً كإيجار صافٍ مضافاً إليه نحو 5 دولارات كإيجار إضافي. احرص على متابعة التحديثات، واطلب دائماً الحصول على قيمة TMI الحالية كتابياً. كما تُطبق ضريبة المبيعات الموحدة (HST) بنسبة 13% على الإيجار التجاري. أرسل لي أي عرض إيجار في أوتاوا، وسأجمعه لك في رقم شهري نهائي واضح قبل التوقيع على أي شيء.

قبل شراء عقار تجاري في أوتاوا، تحقق من الدخل، وعقود الإيجار، والعقار نفسه، بهذا الترتيب. ابدأ بسجل الإيجارات، وفحص كل عقد إيجار، وبيانات مالية حقيقية لعامين أو ثلاثة أعوام على الأقل. تأكد من التنظيم العقاري والاستخدام المسموح به لدى بلدية أوتاوا. عاين حالة المبنى، والسقف، وأنظمة التكييف والتهوية، والمواقف، وأي إخطارات إصلاح أو تراخيص مفتوحة. وفيما يخص المخاطر البيئية، يفحص التقييم البيئي للمرحلة الأولى السجلات والتاريخ والموقع دون حفر. وإذا أظهرت المرحلة الأولى أي قلق، تختبر المرحلة الثانية التربة والمياه الجوفية. يشترط المقرضون في كثير من الأحيان تقييم المرحلة الأولى، وتجاوزه لتوفير الوقت قد يفقدك التمويل. هذه معلومات عامة وليست استشارة قانونية، ويتولى محاميك ومستشارك البيئي تأكيد نطاق العمل المطلوب. اطلب مني قائمة مراجعة لإجراءات العناية الواجبة لنوع العقار الذي تشتريه وسأخصصها لتلك الصفقة.

يمكن للمكاتب في أوتاوا أن تكون مجدية اليوم فقط إذا اشتريت مخاطر الشغور بالسعر المناسب، وبخطة تأجير مدروسة. أفادت CBRE أن نسبة الشغور المكتبي في أوتاوا بلغت 15.0% في الربع الثاني من عام 2026، كما أن الحكومة الفيدرالية، وهي أكبر مستأجر في المدينة، تعمل على تقليص مساحاتها. تحقق من التحديثات المستمرة. وتواجه المباني في وسط المدينة الاختبار الأصعب، في حين استطاعت المكاتب في الضواحي القريبة من المنازل والمواقف والخدمات اليومية الاحتفاظ بالمستأجرين بصورة أفضل. وتلائم بعض المباني الشاغرة في وسط المدينة مشاريع التحويل من مكاتب إلى مبانٍ سكنية، لكن التحويل يتطلب موافقات بلدية وأعمال تمديد خدمات ومشروع بناء كامل وليس حلاً سريعاً، كما لا تتناسب جميع المخططات المعمارية مع ذلك. إذا كنت تدرس شراء مبنى مكاتب، فأطلعني أولاً على جدول انتهاء عقود الإيجار وحجم الشغور الداخلي؛ فهذا يمنحنا رؤية أدق بكثير مما يقدمه السعر المطلوب وحده.

في أوتاوا، عادةً ما توفر المراكز التجارية المفتوحة التي تضم متجر بقالة رئيسياً وخدمات يومية العوائد الأكثر استقراراً في قطاع التجزئة، لأن المستهلكين يترددون عليها أسبوعياً في شتى الظروف الاقتصادية. وتضع المصادر المعتمدة معدلات الرسملة لمثل هذه المراكز في أوتاوا بين 4.8% و5.3% تقريباً، بينما ترتفع في المراكز غير المزودة بمتاجر كبرى لتصل إلى نحو 6.0% إلى 7.0%. تحقق من التحديثات. انخفاض معدل الرسملة هنا يعكس في الغالب مخاطر أقل، وليس صفقة أسوأ. انظر أولاً في مدة عقد إيجار المتجر الرئيسي، ثم ادرس مزيج المستأجرين: فالأغذية والصيدليات والعيادات الطبية واللياقة البدنية والخدمات تحافظ على تدفق الزوار بشكل أفضل من محلات التجزئة الترفيهية وحدها. اقرأ كل عقد إيجار لمعرفة تاريخ الانتهاء، وخيارات التجديد، وشروط الحصرية قبل الحكم على الدخل. أرسل لي إعلان المركز التجاري الذي تدرسه، وسأراجع معك قائمة المستأجرين وأشير إلى العقود التي قد تثير القلق.

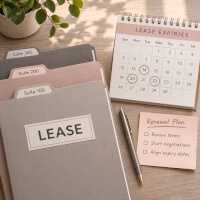
مخاطر تجديد العقود هي حصة إيجارك التي تنتهي خلال فترة زمنية قصيرة، وهي من أول الأرقام التي يختبرها المشتري أو الجهة المُقرضة. أعدّ سلّماً بسيطاً لتواريخ الانتهاء: كل عقد إيجار، وتاريخ انتهائه، وإيجاره، وخياراته. متوسط مدة عقود الإيجار المرجح، أو WALT، هو متوسط الوقت المتبقي عبر جميع عقودك، مرجحاً بالإيجار أو بالمساحة. الحافة الحادة، حيث تنتهي حصة كبيرة من الإيجار دفعة واحدة، تضر بالقيمة وبالتمويل. ابدأ مفاوضات التجديد مبكراً، غالباً قبل 12 إلى 18 شهراً من الانتهاء بالنسبة للمستأجرين الكبار، وحدد سعر التجديد بناءً على إيجار السوق الفعلي، لا على التمني. إذا كنت تخطط للبيع، فإن عقود الإيجار المجدَّدة بإيجار السوق غالباً ما تكون أفضل استثمار يمكنك إنفاقه قبل الإدراج. شاركني تواريخ انتهاء عقودك، وسأساعدك على رسم الحافة الحادة وترتيب التعامل معها.

نعم، اختبر دائماً صمود الصفقة التجارية قبل الشراء، لأن السيناريو الأساسي نادراً ما يكون هو ما ستحصل عليه فعلياً. أعدّ التدفق النقدي الشهري والسنوي أولاً: الإيجار الداخل، وهامش الشغور، والضرائب، والتأمين، والصيانة، والإدارة، وسداد الدين الخارج. ثم أجرِ ثلاثة اختبارات واقعية. انخفاض الإيجار بنسبة 10%. ارتفاع تكاليف الإصلاح بنسبة 50%. ارتفاع سعر الفائدة بنسبة 1%. أضف زيادة في الشغور إذا كان المبنى يعتمد على مستأجر رئيسي واحد. إذا كانت الصفقة لا تزال تغطي تكاليفها تحت الضغط، فلديك هامش أمان. أما إذا كانت تعمل فقط عندما يسير كل شيء على ما يرام، فهي لا تعمل. وهذا أيضاً السؤال الوحيد في هذه القائمة الذي يذكر مصدره أداة Muse تحديداً كأداة استخدمها الناس لهذا الغرض. أحضر لي صفقة تفكر فيها، وسأجري معك اختبارات الضغط وأريك أين تنهار.

استعن بوسيط العقارات التجارية في أوتاوا القادر على أن يُريك صفقات تجارية حديثة مماثلة لصفقتك، في منطقتك الفرعية، مدعومة بالأرقام. العقارات التجارية مجال قائم بذاته. اسأل أي وكيل تقابله ثلاثة أسئلة. ماذا بعت أو أجّرت في هذه الفئة من الأصول خلال العامين الماضيين؟ كيف ستصل إلى المشترين أو المستأجرين بما يتجاوز مجرد نشر إعلان؟ وكيف ستحدد السعر، باستخدام الدخل ومعدل الرسملة، لا سعر القدم المربع فقط؟ أنا فادي خضير، ممثل مبيعات لدى Sutton Group Ottawa Realty, Brokerage، ومؤسس مجموعة خضير العقارية. يشكّل العمل التجاري نصف تركيز ممارستي المهنية، في كل من البيع والتأجير في أوتاوا. إذا كنت تختار من يمثلك لمبنى أو مجمع تجاري أو عقد إيجار، فاطرح عليّ هذه الأسئلة الثلاثة نفسها أولاً. أُفضّل أن أكسب ثقتك بإجاباتي لا بعرض ترويجي.

في صفقة تجارية بأونتاريو، خطط لضريبة الخدمات المنسقة بنسبة 13%، وضريبة نقل ملكية الأراضي في أونتاريو عند الشراء، وضريبة الأرباح الرأسمالية عند البيع المربح. تُطبَّق ضريبة الخدمات المنسقة على معظم أسعار البيع التجارية وعلى الإيجار التجاري، بما في ذلك TMI (الضرائب والصيانة والتأمين). إذا كنت مسجلاً في ضريبة الخدمات المنسقة وتستخدم العقار في نشاط تجاري، فأنت عادة تُقيّم الضريبة ذاتياً عند الشراء وتطالب بالائتمانات الضريبية المدخلة المقابلة، لذا غالباً ما تكون عملية تقرير محاسبي لا تكلفة نهائية. أما إذا لم تكن مسجلاً، فهي تكلفة نقدية حقيقية، لذا تأكد من وضعك قبل الإغلاق. ضريبة نقل ملكية الأراضي على العقار التجاري في أونتاريو تتبع الشرائح الإقليمية، ولا يوجد استرداد للمشترين لأول مرة بالنسبة للعقارات التجارية. لا تفرض أوتاوا ضريبة بلدية إضافية على نقل ملكية الأراضي. عند البيع، تُطبَّق ضريبة الأرباح الرأسمالية بموجب قواعد فيدرالية قابلة للتغيير، لذا تحقق من آخر التحديثات. هذه معلومات عامة وليست استشارة ضريبية. محاسبك ومحاميك هما من يؤكدان أرقامك. اسألني مبكراً في الصفقة، وسأحدد لك الأسئلة الضريبية التي يجب طرحها عليهما قبل أن تلتزم نهائياً.

اتصل بمجموعة خضير العقارية

هل ما زالت لديك استفسارات؟ تواصل مع أحد وكلائنا العقاريين المعتمدين (REALTORS®). يسعدنا تقديم المساعدة بشأن أسئلتك حول العقارات السكنية أو التجارية في منطقة أوتاوا.


للاستفسارات يُرجى التواصل مع:

فادي خضير
وسيط عقاري REALTOR ®️
fady@khudair.ca

حنان عونة
وسيط عقاري REALTOR ®️
hanan@khudair.ca

Asheley Tournache
وكيل عقاري ®️
ashley@khudair.ca

المكتب:
400-300 Richmond Rd, Ottawa, Ontario K1Z 6X6

613-793-3239